OF em LCI e LCA pode afetar os fundos imobiliários?
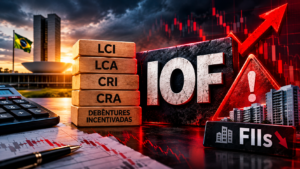
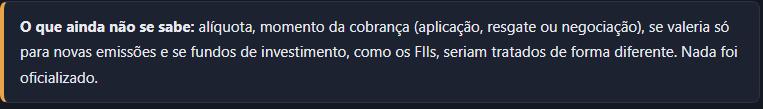
A equipe econômica voltou a avaliar a cobrança de IOF sobre títulos incentivados: LCI, LCA, CRI, CRA e debêntures incentivadas, hoje com alíquota zero. A informação foi publicada pelo jornal O Globo nesta quarta-feira (28) e repercutida por outros veículos. A ideia é reforçar o caixa do governo sem passar pelo Congresso, já que o IOF pode ser alterado por decreto. O Ministério da Fazenda não comentou. Em outras palavras: é um estudo, não uma decisão.
Para quem investe em fundos imobiliários, a pergunta é direta: o IOF sobre CRI e LCI pode afetar os FIIs? A resposta curta é que o impacto direto depende de regras ainda desconhecidas, mas há canais indiretos, como juros, crédito e demanda por CRIs, que merecem atenção.
O que o governo estuda
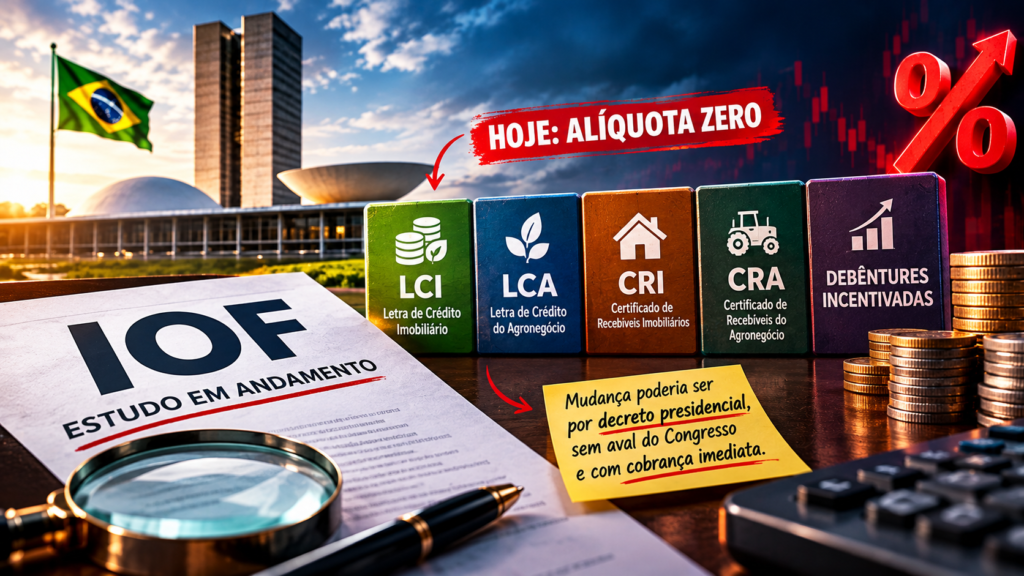
O alvo são os títulos incentivados, isentos de Imposto de Renda para pessoas físicas: LCI e LCA (letras emitidas por bancos), CRI e CRA (certificados emitidos por securitizadoras) e debêntures incentivadas. Hoje, o IOF sobre eles é zero. Segundo a reportagem, como o IOF tem caráter regulatório, a mudança poderia ser feita por decreto presidencial, sem aval dos parlamentares e sem os prazos de anterioridade fiscal, o que permitiria cobrança imediata.
Por que cobrar IOF de LCI, LCA, CRI e CRA
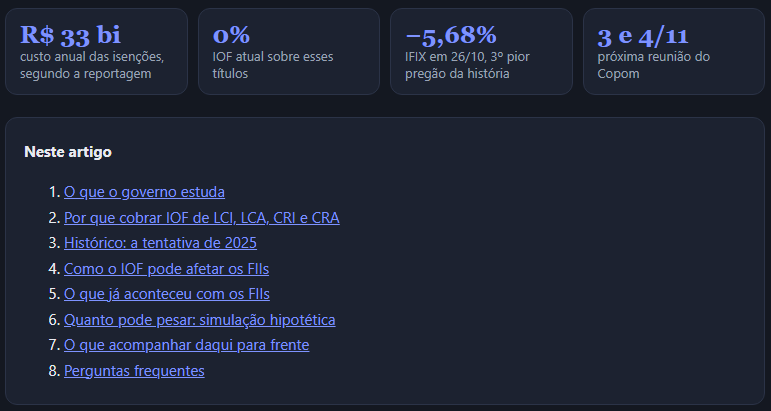
Há dois argumentos. O primeiro é arrecadação: a isenção desses papéis custa cerca de R$ 33 bilhões por ano à União. O segundo é concorrência com o Tesouro: por serem isentos, os títulos privados atraem recursos que poderiam ir para papéis públicos, em especial os de médio prazo, como as NTN-Bs com vencimento perto de cinco anos. Um executivo do setor ouvido pela reportagem diz que a incerteza fiscal tem levado investidores a preferir o crédito privado.
Histórico: a tentativa de 2025
Esta não é a primeira investida. Em junho de 2025, o governo editou uma medida provisória com IR de 5% sobre novas emissões de LCI, LCA, CRI, CRA e debêntures incentivadas. A Fazenda projetava arrecadar R$ 2,6 bilhões com esse item em 2026. Com a resistência da Frente Parlamentar da Agropecuária, o relator retirou a taxação dos papéis, mas a MP travou e, em outubro de 2025, a Câmara rejeitou sua continuidade por 251 votos a 193, e o texto perdeu a validade.
Antes disso, o Conselho Monetário Nacional já havia apertado as regras: vetou em 2024 CRIs e CRAs de empresas fora dos setores imobiliário e do agro e, em maio de 2025, elevou de 50% para 60% o direcionamento obrigatório de recursos de LCA. Em 2025, o Congresso também chegou a sustar um decreto de IOF, que só foi restabelecido, quase por inteiro, após decisão do ministro Alexandre de Moraes, do STF. A lição: decreto é rápido, mas pode virar disputa política e jurídica.
Como o IOF sobre títulos incentivados pode afetar os FIIs
Os FIIs de papel investem sobretudo em CRIs (e, em menor medida, LCIs). Os FIIs de tijolo e os fundos de fundos têm exposição indireta. Veja os principais canais, com o grau de certeza de cada um:
| Canal | O que pode acontecer | Mais exposto | Certeza |
|---|---|---|---|
| Juros e risco fiscal | Sinal de pressão sobre as contas públicas pode empurrar juros futuros para cima e derrubar cotas. | Todos, sobretudo tijolo e papel IPCA | Média |
| Custo na carteira | Se o IOF incidir sobre compra ou negociação de CRI/LCI por fundos, gestores teriam custo extra. | FIIs de papel com giro alto | Baixa (regra desconhecida) |
| Demanda e spreads | Menos apetite de pessoas físicas por CRIs diretos pode elevar spreads de novas emissões, bom para novas compras dos FIIs, mas pressiona a marcação de papéis já em carteira. | FIIs de papel | Baixa (hipótese) |
| Crédito dos devedores | Funding mais caro para incorporadoras e agro eleva risco de inadimplência em CRIs, sobretudo de desenvolvimento. | Papel high yield | Baixa a média |
| Tributação dos fundos | Rendimentos de FIIs seguem isentos para pessoas físicas, mas foram alvo da MP de 2025. IR exige lei; IOF, não. | Todos | Baixa |
O ponto central: FIIs de papel não são imunes a mudanças no mercado de CRIs, porque seu produto é justamente o crédito imobiliário. Já em tijolo, o efeito direto tende a ser pequeno e o canal principal é o dos juros. A Abrainc, entidade das incorporadoras, afirma que um IOF sobre esses papéis seria retrocesso para a construção civil, ao encarecer o financiamento.
O que já aconteceu com os FIIs
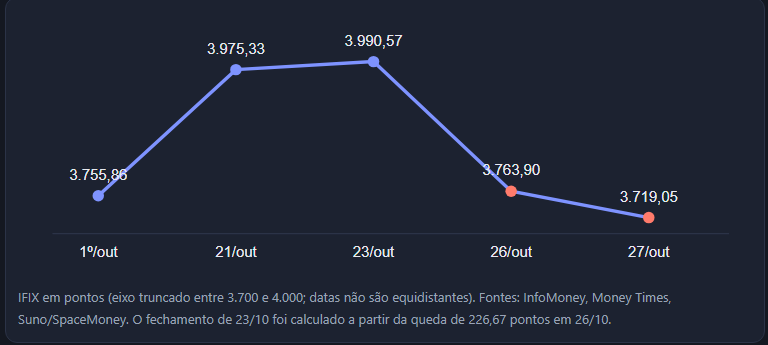
É importante separar as coisas. O IFIX caiu 5,68% em 26 de outubro, no primeiro pregão após o segundo turno das eleições, e mais 1,19% no dia 27. O head de FIIs da Suno atribuiu o movimento ao salto dos juros futuros, não a uma piora dos imóveis em si. A notícia do IOF surgiu em 28/10, portanto a queda recente não pode ser creditada a ela, mas mostra como o mercado de FIIs reage a juros e risco fiscal.
Quanto pode pesar: simulação hipotética
Como não há alíquota definida, usamos uma referência: 0,38%, taxa aplicada em 2025 à aquisição primária de cotas de FIDC. É só um exercício para mostrar o efeito de um IOF cobrado uma única vez sobre títulos de prazos diferentes:
| Prazo do título | Custo total | Custo por ano (aprox.) |
|---|---|---|
| 6 meses | 0,38% | 0,76% |
| 2 anos | 0,38% | 0,19% |
| 5 anos | 0,38% | 0,08% |
Na prática, um IOF único pesa mais em papéis curtos e pouco em CRIs de longo prazo. Se a cobrança for diária, regressiva ou incidir sobre resgates, a conta muda. Esta simulação é ilustrativa e não prevê o que o governo fará.
O que acompanhar daqui para frente
Para entender se o IOF sobre LCI, LCA, CRI e CRA vai afetar seus fundos imobiliários, observe:
- Decreto no Diário Oficial: alíquota, prazo, e se há exceção para fundos.
- Reação do Congresso: em 2025 houve tentativa de sustar o decreto do IOF.
- Juros futuros e NTN-B: o principal canal de preço para os FIIs hoje.
- Copom em 3 e 4 de novembro: a Selic está em 13,75% ao ano desde setembro.
- Relatórios gerenciais dos FIIs de papel: concentração em devedores, indexadores, marcação a mercado e comentários dos gestores sobre o tema.
Para decidir, olhe o fundamento de cada FII, o P/VP, a qualidade dos ativos e a diversificação, e não apenas a manchete. Quedas de cota por juros e por mudança de renda do fundo são coisas distintas.
Perguntas frequentes
O IOF sobre LCI e LCA já foi aprovado?
Não. É uma hipótese em estudo pela equipe econômica, segundo O Globo. O Ministério da Fazenda não se manifestou.
O governo pode criar IOF sobre títulos incentivados sem o Congresso?
O IOF pode ser alterado por decreto, mas o Congresso pode tentar sustar o ato, como tentou em 2025.
Os dividendos dos FIIs passam a pagar IOF?
Não há proposta nesse sentido na reportagem. Os rendimentos de FIIs seguem isentos de IR para pessoas físicas nas condições legais, e a discussão atual é sobre IOF em títulos como LCI, LCA, CRI e CRA.
Os FIIs de papel são os mais afetados?
São os mais expostos ao mercado de CRIs, mas o efeito dependerá das regras, que ainda não existem, e da reação dos juros.
Quem já tem LCI ou LCA terá que pagar IOF?
Ainda não se sabe se a medida valeria para o estoque ou só para novas aplicações.
Conteúdo informativo, sem recomendação de investimento. A análise dos canais de impacto são hipóteses do autor, não fatos confirmados. Fontes: Brasil 247 (com base em O Globo, 28/10/2026), Plantão Brasil, Monitor do Mercado, InfoMoney, Seu Dinheiro, Bora Investir (B3), BPMoney, SpaceMoney, Money Times, Gazeta Mercantil e Banco Central. Dados de 28 de outubro de 2026.